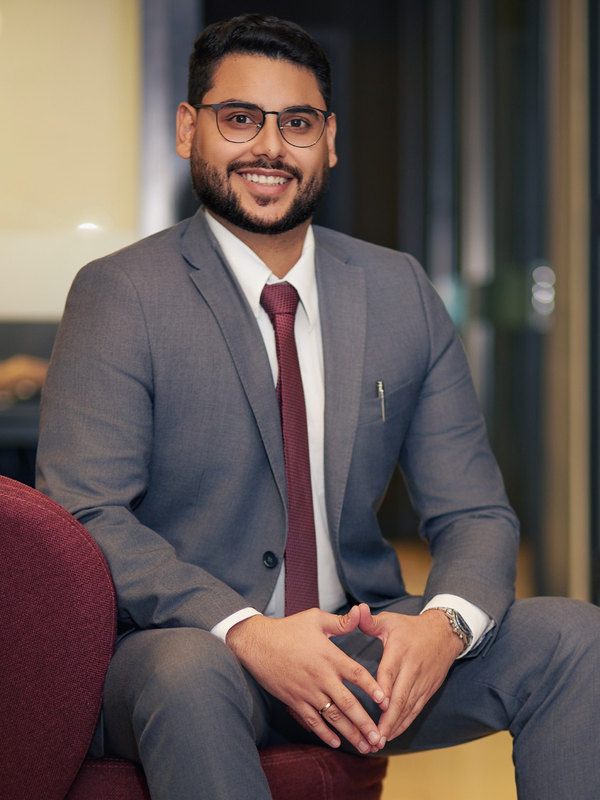
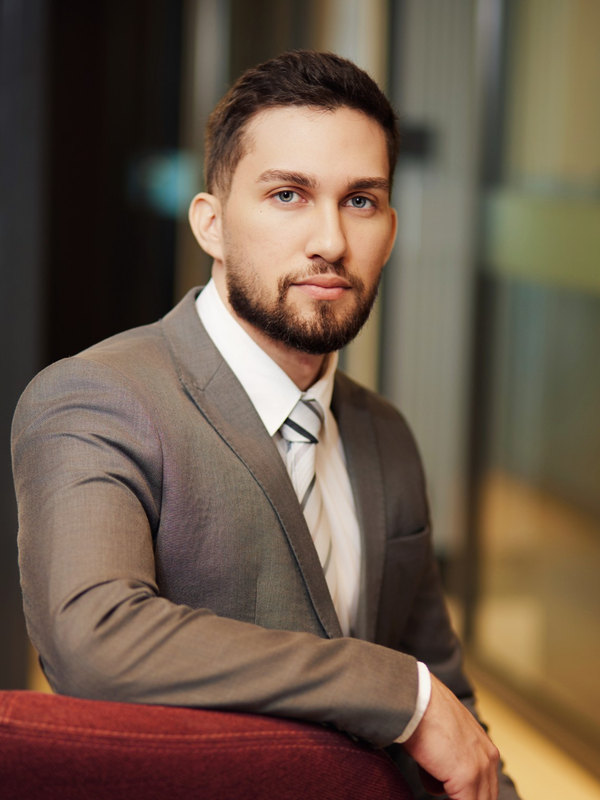
Eduardo Flor
OAB/RN 18.901- Graduado em Direito pelo UNI-RN
- Especialista em Direito Processual Civil (UNI-RN)
- Árbitro, conciliador e mediador; diretor do Núcleo Natal da C.A. Fórum de Justiça Arbitral
Banco, financeira, operadora ou loja que cobra o que não devia, desconta o que você não contratou ou nega o que prometeu. Analisamos as provas e explicamos o que dá para pedir, inclusive a devolução em dobro e a indenização, quando cabem.
Dívida que você já pagou, que não é sua ou que nunca existiu. Dá para tirar o nome do cadastro e, em muitos casos, pedir indenização.
Empréstimo consignado, seguro, cartão ou tarifa que aparece na conta ou no benefício do INSS sem a sua autorização.
Pix, empréstimo ou compras feitas por terceiros. O banco responde pelas falhas de segurança dos próprios serviços.
Financiamento de carro, empréstimo pessoal ou cartão com juros muito acima da média do mercado podem ser revistos.
Exame, cirurgia, internação ou remédio negados, ou reajuste que dobrou a mensalidade. Em casos urgentes, dá para pedir uma decisão rápida ao juiz.
Compra que não chegou, produto com defeito sem conserto, serviço pago e não prestado, voo cancelado sem assistência.
O Código de Defesa do Consumidor vale para bancos, financeiras, operadoras de plano de saúde, lojas e prestadores de serviço.
Quem paga uma cobrança indevida tem direito à devolução em dobro do que pagou a mais, com correção e juros, salvo engano justificável da empresa.
Os bancos respondem pelos danos causados por fraudes e golpes praticados por terceiros dentro das operações bancárias.
Quando a sua versão é plausível, o juiz pode inverter o ônus da prova: cabe à empresa mostrar que a cobrança ou o contrato são válidos.
Você tem direito de ser avisado antes da inclusão no cadastro e de ter os dados corrigidos. Negativar por dívida inexistente gera dever de indenizar.
O Código do Consumidor vale para os planos de saúde, exceto os de autogestão. Negativas sem base no contrato ou na lei podem ser levadas ao juiz.
Conteúdo informativo. O resultado depende das provas e da decisão do juiz. Não prometemos resultado nem prazo.
Em casos de consumo, quase sempre a prova está no seu celular. Separe o que tiver, mesmo que pareça pouco.
Não. Se você já tinha outras negativações legítimas na mesma época, a Justiça costuma negar a indenização, embora o nome indevido ainda deva ser retirado. Por isso pedimos a consulta do seu CPF antes.
Depende do caso. Para danos causados por falha no serviço, o prazo é de 5 anos. Para defeitos aparentes em produtos, os prazos são bem mais curtos. Quanto antes você nos procurar, melhor.
Em casos urgentes, é possível pedir ao juiz uma decisão liminar logo no começo do processo. Mande o laudo do médico e a negativa por escrito.
Não é obrigatório, mas ajuda. Protocolos e reclamações mostram que você tentou resolver e que a empresa não atendeu.
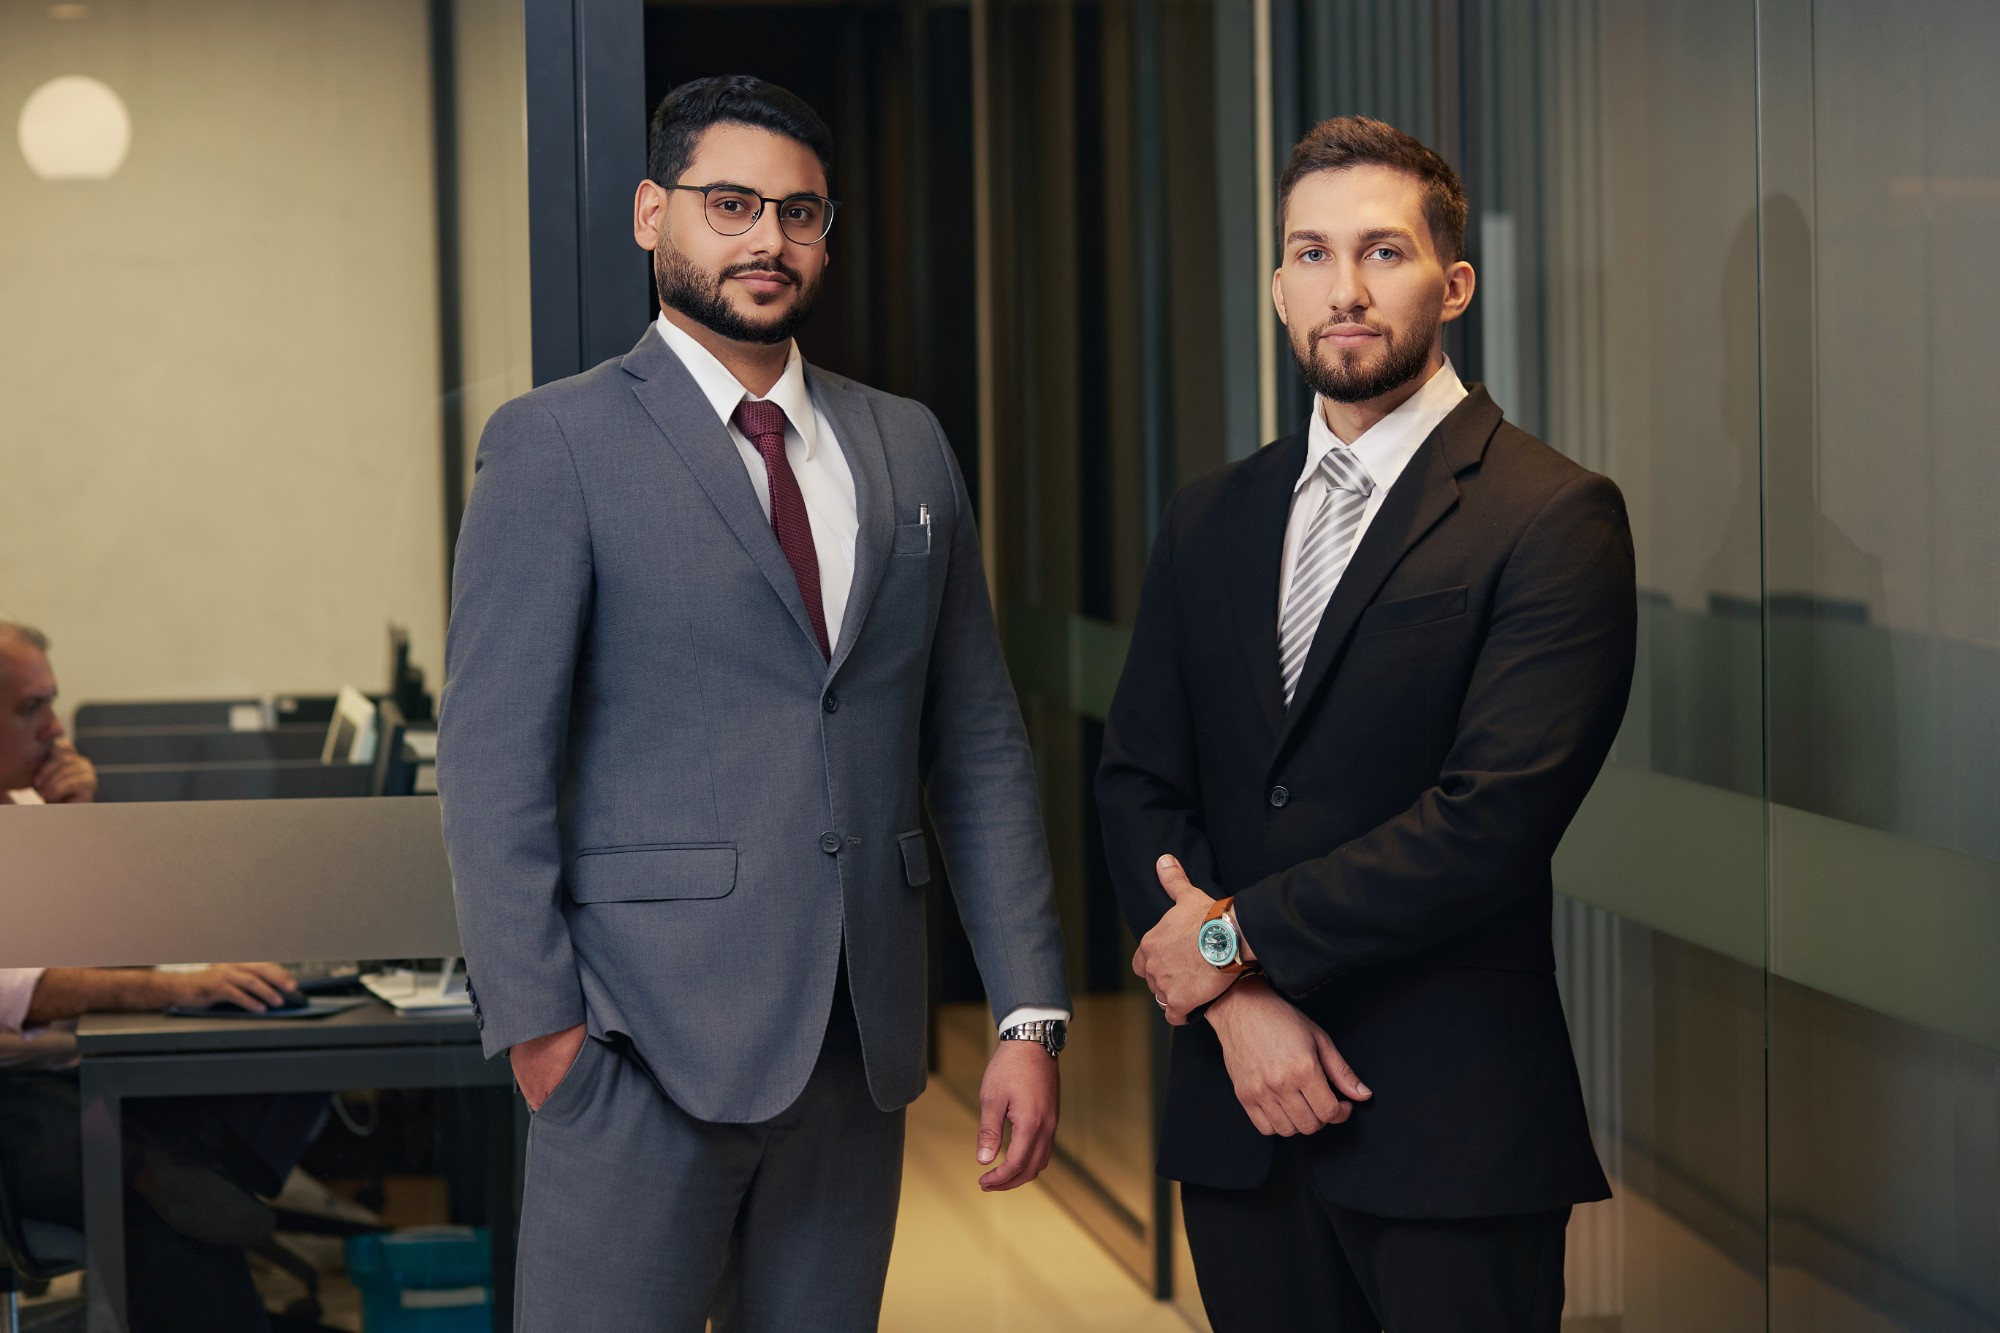
A Flor & Almeida é a sociedade dos advogados Eduardo Flor e Sammuel Almeida. Os processos correm de forma eletrônica, então a distância não muda o atendimento: você fala direto com os advogados responsáveis, por WhatsApp e videochamada.
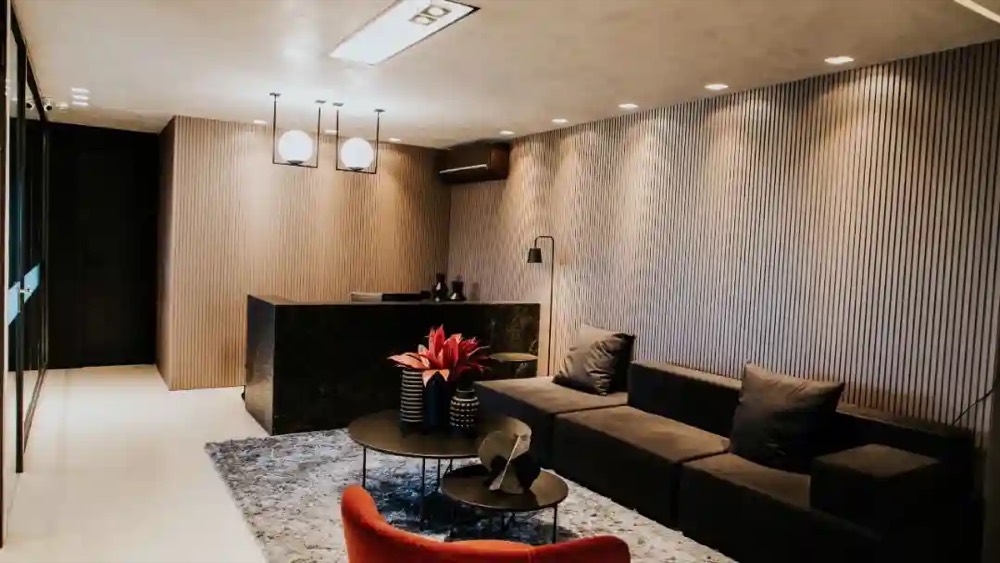
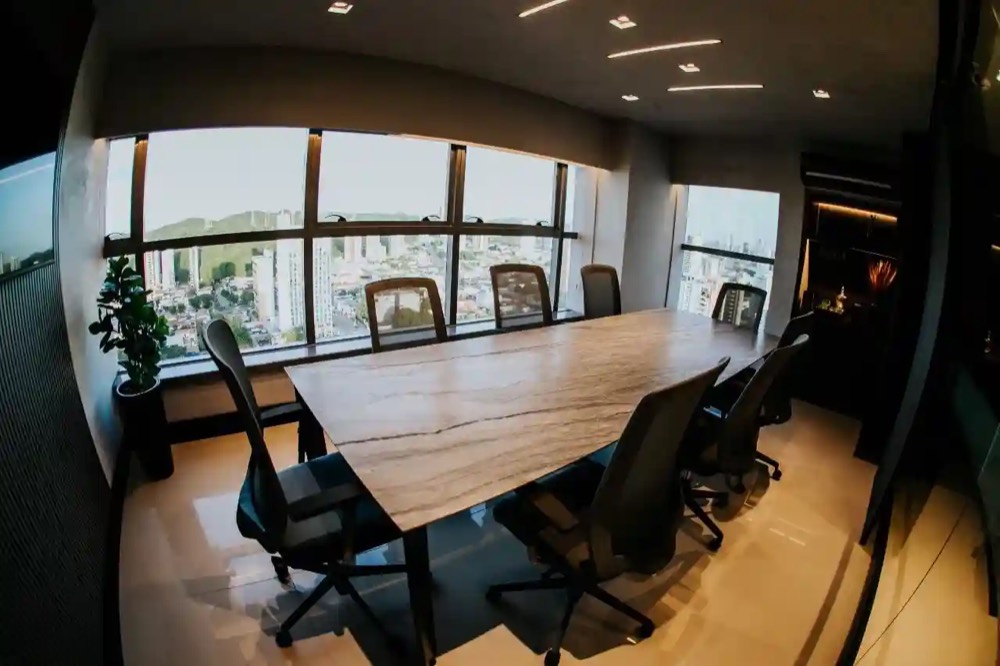
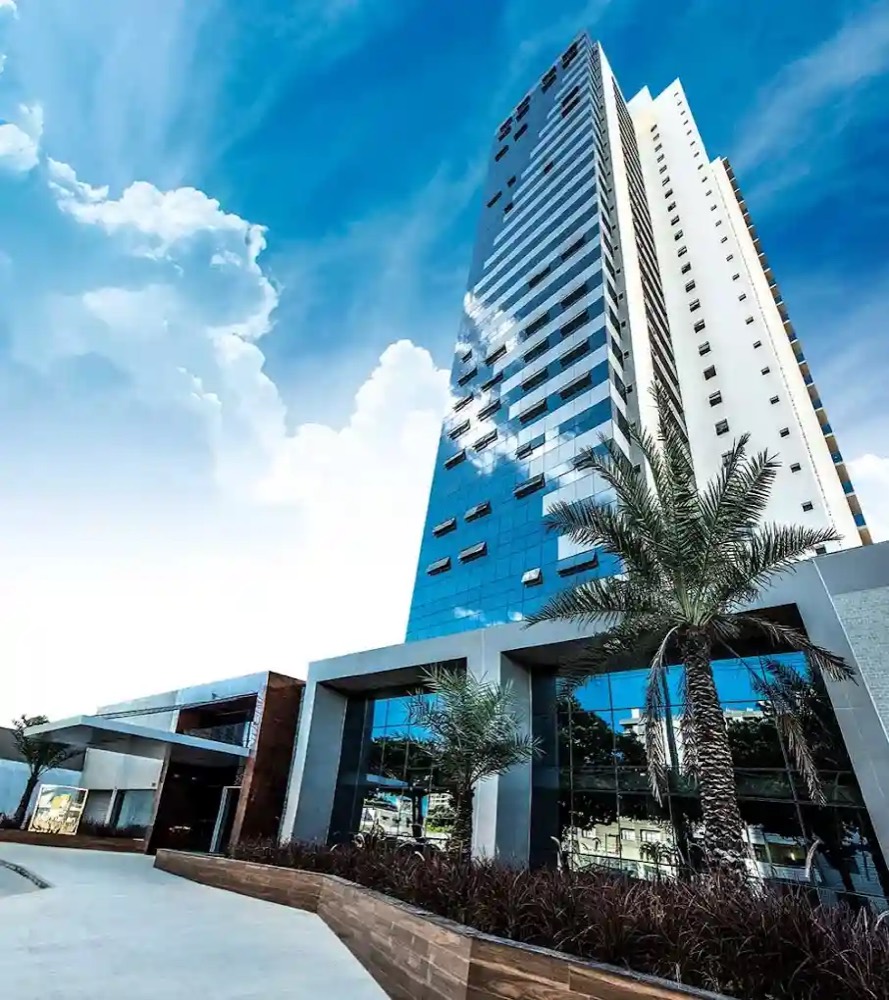
Manhattan Business Office · Av. Campos Sales, 901, salas 2411/2412 · Petrópolis, Natal/RN
Conte o que aconteceu pelo WhatsApp. Respondemos em horário comercial, de segunda a sexta, e explicamos o que dá para fazer no seu caso.